
Hay una idea que se repite en las salas de ventas: «yo no quiero VIS, quiero algo mejor». Vale la pena desarmarla. VIS no describe la calidad de un apartamento ni el barrio donde queda: describe cuánto cuesta. Y comprar por debajo de ese precio trae ventajas que ninguna otra vivienda tiene.
Qué es exactamente una VIS
Una vivienda de interés social es la que se vende por debajo de un tope fijado en salarios mínimos. El tope general es de 135 salarios mínimos mensuales. En las ciudades y aglomeraciones más grandes del país, donde el suelo es más caro, sube a 150. Y en proyectos de renovación urbana puede llegar a 175.
Con el salario mínimo de 2026, eso se traduce más o menos así:
- Tope general: cerca de 236 millones de pesos.
- Grandes ciudades: cerca de 263 millones.
- Renovación urbana: cerca de 306 millones.
Por qué el precio se mueve cada enero
Como el tope está atado al salario mínimo, sube cuando sube el salario. Por eso una VIS sobre planos se suele pactar en salarios mínimos y no en pesos: el valor final es el del año en que te escrituran. No es un truco del constructor, es la regla del juego, y conviene tenerla clara desde el primer día para planear la cuota inicial.
Lo que ganas por comprar VIS
- Puedes pedir subsidio de vivienda, si tu hogar cumple los requisitos de ingresos.
- El banco puede financiarte hasta el 80 % del valor, frente al 70 % de una vivienda No VIS. Necesitas menos cuota inicial.
- La cuota del crédito puede llegar al 40 % de los ingresos del hogar, frente al 30 % de las demás. Te alcanza para más.
- Los gastos de escrituración y registro tienen tarifas reducidas.
VIS no es un tipo de apartamento. Es un precio, y detrás de ese precio hay beneficios que no existen en ningún otro rango.
Y la calidad, ¿qué?
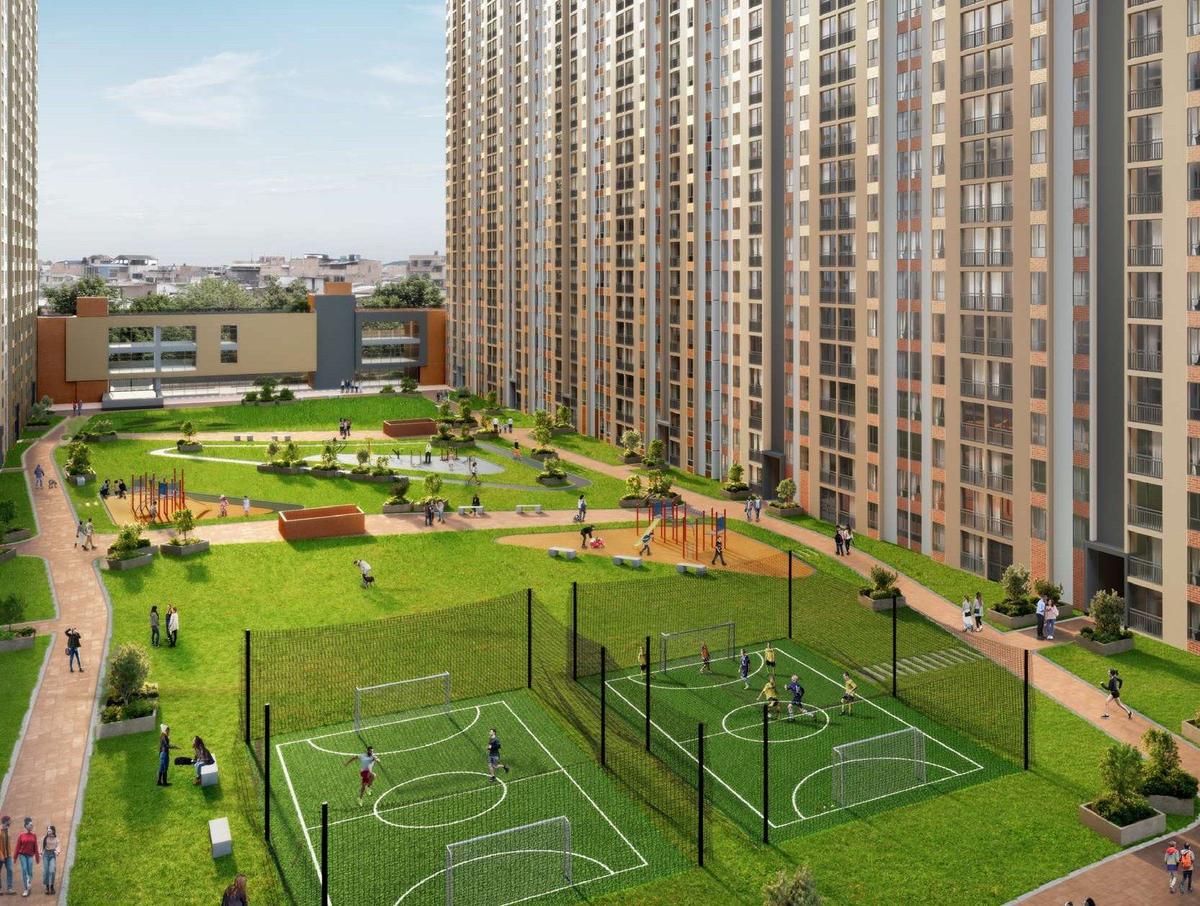
El tope limita el precio, no lo que hay dentro del conjunto. Hoy una VIS puede tener piscina, coworking, gimnasio, zona de mascotas y hasta certificación de construcción sostenible. En Las Galias buena parte de nuestros proyectos en Bogotá, Cali, Pereira y Manizales están dentro de estos rangos.
Si quieres saber cuánto necesitas para el tuyo, haz la cuenta en nuestras calculadoras: te dicen la cuota inicial, la cuota mensual del crédito y los ingresos que te pedirá el banco.
135 SMMLV
Tope general de una vivienda VIS
150 SMMLV
Tope en las grandes ciudades, como Bogotá y Cali
80 %
Lo que un banco puede prestarte para una VIS
- VIS
- Precio tope
- Salario mínimo
- Primera vivienda